
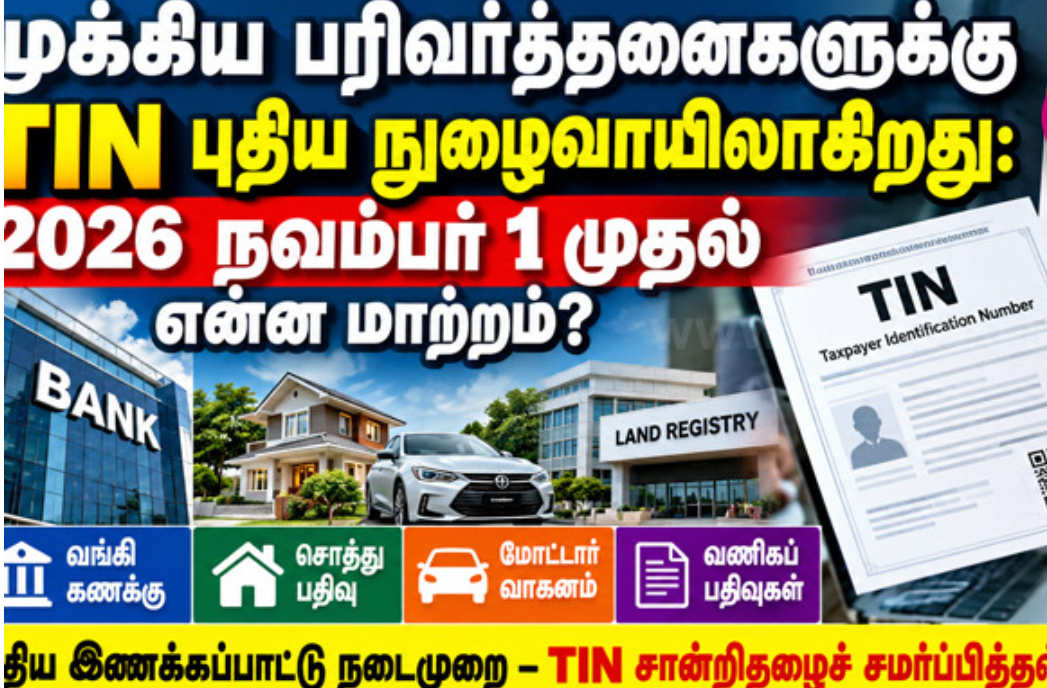
இலங்கையின் வரி நிர்வாகத்தில் வரி செலுத்துநர் அடையாள இலக்கம் (TIN) முக்கியமான பரிவர்த்தனைகளுடன் இணைக்கப்படும் புதிய கட்டம் உருவாகியுள்ளது.
IRD-யின் Circular No. SEC/2026/E/07 dated 22 September 2026 படி, குறிப்பிட்ட பரிவர்த்தனைகளை மேற்கொள்ளும் தனிநபர்கள் TIN சான்றிதழைச் சமர்ப்பிக்கவோ அல்லது TIN சரிபார்ப்பை மேற்கொள்ளவோ வேண்டும். 2026 நவம்பர் 1 முதல், வங்கி, சொத்து, வாகனம், வணிகம் மற்றும் சில நிதி பரிவர்த்தனைகளில் இந்த நடைமுறை அமுலுக்கு வருகிறது. சுற்றறிக்கையில் குறிப்பிடப்பட்டுள்ள விலக்குகள் இதற்கு பொருந்தும்.
என்ன மாற்றம் ஏற்படுகிறது?
இந்தத் தேவை, 2017ஆம் ஆண்டின் 24ஆம் இலக்க உள்நாட்டு இறைவரிச் சட்டத்தின் பிரிவு 103, 2026ஆம் ஆண்டின் 11ஆம் இலக்க திருத்தச் சட்டம் மூலம் திருத்தப்பட்டதன் அடிப்படையில் உருவாகியுள்ளது. திருத்தப்பட்ட பிரிவு 103ன் கீழ், குறிப்பிட்ட பரிவர்த்தனைகளில் TIN சான்றிதழைச் சமர்ப்பிக்க வேண்டிய தேவை ஏற்படுத்தப்பட்டுள்ளது. IRD சுற்றறிக்கை, இதனை சம்பந்தப்பட்ட நிறுவனங்கள் மற்றும் அதிகாரிகள் நடைமுறைப்படுத்துவதற்கான செயல்முறையை வகுத்துள்ளது. எனவே, குறிப்பிட்ட பரிவர்த்தனைகளை மேற்கொள்ளும் தனிநபர்கள், முன்கூட்டியே தங்களது TIN நிலைமையை ஒழுங்குபடுத்திக் கொள்ள வேண்டும்.
TIN சான்றிதழ் தேவைப்படும் 8 முக்கிய பரிவர்த்தனைகள்
1. வங்கி அல்லது நிதி நிறுவனத்தில் கணக்கு திறத்தல்
நிதி நிறுவனத்தில் கணக்கொன்றைத் திறக்கும் போது செல்லுபடியாகும் TIN சான்றிதழ் தேவைப்படும். சுற்றறிக்கையில் ‘கணக்கு’ என்ற சொல் பரந்த பொருளில் பயன்படுத்தப்பட்டுள்ளது.
அதில்: சேமிப்புக் கணக்குகள்; கால வைப்புத் தொகைகள்; நடப்புக் கணக்குகள்; மற்றும் நிதி நிறுவனத்தில் பராமரிக்கப்படும் ஏனைய வைப்பு கணக்குகள் உள்ளடங்குகின்றன.
கூட்டு கணக்கு (Joint Account) ஒன்றாக இருந்தால், ஒவ்வொரு கூட்டு கணக்கு உரிமையாளரும் தனித்தனியாகக் கருத்தில் கொள்ளப்படுவார். எனவே, புதிய சேமிப்புக் கணக்கு, நடப்புக் கணக்கு, கால வைப்பு அல்லது ஏனைய வைப்பு கணக்குகளைத் திறக்க விரும்பும் தனிநபர்கள், நடைமுறை அமுலுக்கு வந்த பின்னர் தேவையான TIN ஆவணம் தங்களிடம் இருப்பதை உறுதி செய்துகொள்ள வேண்டும்.
2. கட்டிடத் திட்ட அனுமதி பெறுதல்
கட்டிடத் திட்டத்திற்கான அனுமதியைப் பெறும் தனிநபர்களும் TIN சான்றிதழ் சமர்ப்பிக்கும் தேவைக்குள் வருவர். சம்பந்தப்பட்ட உள்ளூராட்சி நிறுவனத்தின் தலைவர், அமுலாக்கப் பணிப்பாளர் (Director of Enforcement) அல்லது ஆணையாளர், பொருந்தும் வகையில், TIN சரிபார்ப்பிற்குப் பொறுப்பாக இருப்பார். இதன் மூலம், உள்ளூராட்சி நிறுவனங்களின் கட்டிட அனுமதி செயல்முறையிலும் வரி அடையாள இணக்கப்பாடு ஒரு முக்கிய ஆவணத் தேவையாக மாறும்.
3. மோட்டார் வாகனப் பதிவு
ஒரு மோட்டார் வாகனத்தைப் பதிவு செய்யும் போது TIN சான்றிதழ் தேவைப்படும். TIN சரி பார்ப்பிற்கான பொறுப்பு மோட்டார் போக்குவரத்து ஆணையாளர் நாயகத்திடம் வழங்கப்பட்டுள்ளது. எனவே, மோட்டார் வாகனத்தைப் பதிவு செய்யத் திட்டமிடும் தனி நபர்கள், பதிவு செயல்முறையை ஆரம்பிப்பதற்கு முன்னரே தேவையான TIN ஆவணத்தைத் தயார் நிலையில் வைத்திருப்பது பொருத்தமானதாகும்.
4. மோட்டார் வாகன அனுமதிப்பத்திரத்தைப் புதுப்பித்தல்
இந்தத் தேவை வாகனத்தின் முதல் பதிவுடன் மட்டுப்படுத்தப்படவில்லை. மோட்டார் வாகன அனுமதிப்பத்திரத்தை (Revenue Licence) புதுப்பிப்பதும் TIN சான்றிதழ் சமர்ப்பிக்க வேண்டிய பரிவர்த்தனைகளில் ஒன்றாக சுற்றறிக்கையில் குறிப்பிடப்பட்டுள்ளது. இதற்கான சரி பார்ப்பு பொறுப்பு மாகாண இறைவரி ஆணையாளர் அல்லது பிரதேச செயலாளரிடம் வழங்கப்பட்டுள்ளது. வாகன அனுமதிப்பத்திரப் புதுப்பித்தல் என்பது ஒரு தொடர்ச்சியான வருடாந்திர நடவடிக்கையாக இருப்பதால், TIN இணக்கப்பாடு என்பது ஒருமுறை மட்டும் செய்ய வேண்டிய செயற்பாடு எனக் கருத முடியாது.
5. காணி அல்லது காணி உரிமைப் பதிவு
காணி தொடர்பான பரிவர்த்தனைகளும் இந்த புதிய விதிமுறையின் கீழ் கொண்டு வரப்பட்டுள்ளன. காணி அல்லது காணி உரிமையைப் பதிவு செய்யும் போது TIN சான்றிதழ் தேவைப்படும். இதற்கான பொறுப்பு பதிவாளர் நாயகத் திணைக்களத்தின் பதிவாளர் நாயகத்திடம் வழங்கப்பட்டுள்ளது. எனவே, காணி வாங்குதல், உரிமை மாற்றம் அல்லது உரிமைப் பதிவு போன்ற நடவடிக்கைகளை மேற்கொள்ளும் தனிநபர்கள், தங்களது TIN ஆவணத்தையும் பரிவர்த்தனைத் தயாரிப்பின் ஒரு பகுதியாகக் கருத வேண்டும்.
6. வணிகப் பதிவு
ஒரு வணிகத்தைப் பதிவு செய்யும் தனிநபர்களும் TIN சான்றிதழ் சமர்ப்பிக்கும் தேவைக்குள் வருவர். இதற்கான தொடர்புடைய பொறுப்பு பிரதேச செயலாளரிடம் வழங்கப்பட்டுள்ளது. இது குறிப்பாக தொழில் முனைவோர், தனியார் வணிக உரிமையாளர்கள் மற்றும் புதிய வணிகத்தை ஆரம்பிக்கும் தனிநபர்களுக்கு முக்கியமானது. இதன் மூலம், வரி நிர்வாகத்தில் TIN அமைப்பு, முறையான பொருளாதார நடவடிக்கைகளுடன் மேலும் நெருக்கமாக இணைக்கப்படுகின்றது என்பதையும் காண முடிகிறது.
7. இலங்கையில் பதிவு செய்யப்பட்ட நிறுவனத்தின் பங்குகளை மாற்றுதல்
இலங்கையில் பதிவு செய்யப்பட்ட ஒரு நிறுவனத்தின் பங்குகளை மாற்றும் பரிவர்த்தனைக்கும் TIN சான்றிதழ் தேவையாகின்றது. இங்கு ஒரு முக்கியமான விடயம் உள்ளது. பங்குகளை மாற்றுபவர் (Transferor) மற்றும் பங்குகளைப் பெறுபவர் (Transferee) இருவரும் TIN சான்றிதழை சமர்ப்பிக்க வேண்டும். அதாவது, பங்குகளைப் பெறும் நபருக்கு மட்டும் இந்தத் தேவை பொருந்துவதில்லை. பரிவர்த்தனையின் இரு தரப்பினரும் TIN தொடர்பான தேவையான இணக்கப்பாட்டை பூர்த்தி செய்திருக்க வேண்டும். இதற்கான பொறுப்பு நிறுவனங்களின் பதிவாளர் நாயகத்திடம் வழங்கப்பட்டுள்ளது.
8. கடன் அட்டை பெறுதல்
கடன் அட்டை (Credit Card) பெறுவதும் TIN சரிபார்ப்பிற்கு உட்பட்ட பரிவர்த்தனையாகும். சம்பந்தப்பட்ட வங்கி அல்லது கடன் அட்டை வழங்கும் நிறுவனத்தின் முகாமையாளர் இதற்கான இணக்கப்பாட்டை உறுதி செய்யும் பொறுப்பைக் கொண்டிருப்பார். எனவே, புதிய கடன் அட்டைக்காக விண்ணப்பிக்கும் தனிநபர்கள், TIN சரிபார்ப்பு அந்த விண்ணப்பச் செயல்முறையின் ஒரு பகுதியாக இருக்கக்கூடும் என்பதை கருத்தில் கொள்ள வேண்டும்.
TIN-ஐ யார் சரி பார்ப்பார்கள்?
இந்த புதிய நடைமுறையின் முக்கிய அம்சம் என்னவென்றால், பொறுப்பு தனிநபரிடம் மட்டும் இருக்காது. சம்பந்தப்பட்ட அதிகாரிகள் மற்றும் நிறுவனங்கள்:
1. விண்ணப்பதாரரிடம் செல்லுபடியாகும் TIN சான்றிதழைக் கோருதல்;
2. சான்றிதழின் உண்மைத்தன்மையைச் சரிபார்த்தல்;
3. விலக்கு பொருந்தாத நிலையில், இணக்கப்பாடு இன்றி குறிப்பிட்ட பரிவர்த்தனையை நிறைவு செய்யாமல் இருப்பதை உறுதி செய்தல்; மற்றும்
4. கண்காணிப்பு நோக்கங்களுக்காக தேவையான இணக்கப்பாட்டு பதிவுகளைப் பராமரித்தல்
ஆகிய பொறுப்புகளை நிறைவேற்ற வேண்டும். இதன் மூலம், அரசாங்க மற்றும் நிதிச் சேவை செயல்முறைகளுக்குள் ஒரு புதிய வரி இணக்கப்பாட்டு கட்டுப்பாட்டுப் புள்ளி உருவாகிறது.
எந்த ஆவணங்கள் ஏற்றுக்கொள்ளப்படலாம்?
TIN ஒதுக்கப்பட்ட பின்னர் உள்நாட்டு இறைவரி ஆணையாளர் நாயகத்தினால் TIN சான்றிதழ் வழங்கப்படும். மேலும், IRD e-Services மூலம் பெறப்படும் TIN சரிபார்ப்பில் NIC இலக்கம் மற்றும் TIN காண்பிக்கப்படும் அச்சுப் பிரதியும், சம்பந்தப்பட்ட அதிகாரிகளால் ஏற்றுக்கொள்ளப்படும் Soft Copy-யும் பயன்படுத்தப்படலாம். எனவே, TIN சரிபார்ப்பு நடைமுறை காகிதச் சான்றிதழுக்கு மட்டும் மட்டுப்படுத்தப்படவில்லை.
அனைவரும் TIN சான்றிதழை சமர்ப்பிக்க வேண்டியதில்லை
சுற்றறிக்கையில் சில முக்கியமான விலக்குகளும் குறிப்பிடப்பட்டுள்ளன. பின்வரும் சந்தர்ப்பங்களில் TIN சான்றிதழைச் சமர்ப்பிக்க வேண்டிய கட்டாயம் பொருந்தாது:
• சம்பந்தப்பட்ட பரிவர்த்தனை நடைபெறும் நாளில் 18 வயதைப் பூர்த்தி செய்யாத தனிநபர்;
• உள்நாட்டு இறைவரிச் சட்டத்தின் அடிப்படையில் குடியிருப்பாளராக இல்லாத தனிநபர்;
• TIN பதிவுக்கான விண்ணப்பம் உள்நாட்டு இறைவரி ஆணையாளர் நாயகத்தினால் நிராகரிக்கப்பட்ட தனிநபர்;
• இராஜதந்திரச் சலுகைகள் அல்லது அதற்கு ஒத்த விலக்குரிமைகளைக் கொண்ட தனிநபர் அல்லது நிறுவனம்; மற்றும்
• தனிநபர் அல்லாத எந்தவொரு நிறுவனமும் – உதாரணமாக கம்பெனி, கூட்டாண்மை நிறுவனம், அரச நிறுவனம், சங்கம், நிதியம், Trust, Unit Trust, அரச சார்பற்ற நிறுவனம் மற்றும் ஏனைய நிறுவனங்கள்.
இதனால், இந்த குறிப்பிட்ட TIN சான்றிதழ் சமர்ப்பிப்பு நடைமுறை ஒவ்வொரு நிறுவனத்திற்கும் அல்லது ஒவ்வொரு கம்பெனிக்கும் ஒரே விதமாகப் பொருந்தும் எனப் புரிந்துகொள்ளக் கூடாது.
ஒரு முக்கிய காலக்கெடு: 1 ஏப்ரல் 2026 அல்லது 1 நவம்பர் 2026?
முக்கியமான தொழில்நுட்ப விடயம் 1 ஏப்ரல் 2026 மற்றும் 1 நவம்பர் 2026 ஆகிய திகதிகளுக்கிடையிலான வேறுபாடாகும். 2026ஆம் ஆண்டின் 11ஆம் இலக்க Inland Revenue (Amendment) Act-இன் பிரிவு 103(6)(b) இந்தத் தேவையை 2026 ஏப்ரல் 1 முதல் அமுலுக்கு வருவதாகக் குறிப்பிடுகிறது. ஆனால், 2026 செப்டெம்பர் 22ஆம் திகதியிட்ட IRD சுற்றறிக்கை, TIN சரி பார்ப்பு நடைமுறை 2026 நவம்பர் 1 முதல் நடைமுறைப்படுத்தப்படும் எனக் குறிப்பிடுகிறது. எனவே, சட்டரீதியான தேவை மற்றும் நிர்வாக நடைமுறை ஆகியவற்றைத் தெளிவாக வேறுபடுத்திக் கவனிப்பது அவசியம்.
• சட்டத்தில் குறிப்பிடப்பட்டுள்ள திகதி; மற்றும்
• நடைமுறையை அமுல்படுத்துவதற்காக IRD அறிவித்துள்ள திகதி
ஆகிய இரண்டையும் வேறுபடுத்திக் கவனிக்க வேண்டும். சொத்து, வங்கி மற்றும் வணிகப் பரிவர்த்தனைகளின் நிறைவு இந்த நடைமுறையால் நேரடியாகப் பாதிக்கப்படக்கூடிய நிலையில், இவ்விடயத்தில் தெளிவான நிர்வாக வழிகாட்டுதல் மிகவும் முக்கியமானதாகும்.
தனி நபர்கள் இப்போது என்ன செய்ய வேண்டும்?
2026 நவம்பர் 1ஆம் திகதி நடைமுறை அமுலுக்கு வருவதையடுத்து, வங்கி, சொத்து, வாகனம் அல்லது வணிகம் தொடர்பான பரிவர்த்தனைகளை மேற்கொள்ளும் தனிநபர்கள் முன்கூட்டியே சில நடவடிக்கைகளை மேற்கொள்வது நல்லது.
முதல் – ஏற்கனவே TIN உள்ளதா என்பதைச் சரிபார்க்கவும்
பல தனிநபர்களிடம் ஏற்கனவே TIN இருக்கக்கூடும். ஆனால், வழமையான பரிவர்த்தனைகளில் TIN சான்றிதழை முன்பு சமர்ப்பிக்க வேண்டிய அவசியம் இல்லாமல் இருந்திருக்கலாம்.
இரண்டாவது – TIN சான்றிதழைப் பெறவும்
TIN ஏற்கெனவே வழங்கப்பட்டிருந்தால், சான்றிதழை பாதுகாப்பாக வைத்திருப்பதுடன், அதன் அச்சு மற்றும் மின்னணு பிரதிகளையும் வைத்திருப்பது நல்லது.
மூன்றாவது – தகவல்களைச் சரிபார்க்கவும்
பெயர், NIC இலக்கம் மற்றும் TIN ஆகியவை சரியாகப் பொருந்துகின்றனவா என்பதை உறுதி செய்ய வேண்டும்.
நான்காவது – மின்னணு பிரதியை வைத்திருக்கவும்
சுற்றறிக்கை மின்னணு சரிபார்ப்பையும் மென்பிரதி (Soft Copy) ஆவணங்களையும் ஏற்றுக்கொள்ளும் வாய்ப்பை வழங்குவதால், பாதுகாப்பான டிஜிட்டல் பிரதியை வைத்திருப்பது தேவையற்ற தாமதங்களைத் தவிர்க்க உதவலாம்.
ஐந்தாவது – பரிவர்த்தனைக்கு முன்னரே திட்டமிடவும்
வாகனப் பதிவு, காணிப் பதிவு, புதிய வங்கிக் கணக்கு திறத்தல், கடன் அட்டை பெறுதல், வணிகப் பதிவு அல்லது பங்கு மாற்றம் போன்ற நடவடிக்கைகளை மேற்கொள்ளும் முன்பே TIN தேவையைச் சரிபார்த்துக் கொள்ள வேண்டும்.
ஒரு சான்றிதழைத் தாண்டி: வரி நிர்வாகத்தின் புதிய கட்டம்
இந்த மாற்றம் ஒரு TIN சான்றிதழைச் சமர்ப்பிப்பதைத் தாண்டிய முக்கியத்துவம் கொண்டது. TIN, வங்கி, சொத்து, வாகனம், வணிகம் மற்றும் நிதி நடவடிக்கைகளுடன் இணைக்கப்பட்டு, பொருளாதாரச் செயல்பாடுகளை வரி செலுத்துநர்களுடன் தொடர்புபடுத்தும் கருவியாக மாறுகிறது. பல்வேறு நிறுவனத் தகவல்களைப் பயன்படுத்தி வரி செலுத்துநர் அடையாளம், தகவல் பொருத்துதல் மற்றும் வரி இணக்கப்பாட்டை மேம்படுத்துவது நவீன வரி நிர்வாகத்தின் முக்கிய நோக்கமாகும். இதனை வெற்றிகரமாகச் செயல்படுத்த கவனமான நடைமுறைப்படுத்தல் அவசியம்.
• வரி செலுத்துநர்களுக்கு, செயல்முறை எளிமையானதும், எதிர்பார்க்கக்கூடியதும், வெளிப்படையானதுமானதாக இருக்க வேண்டும்.
• நிதி நிறுவனங்கள் மற்றும் அரச நிறுவனங்களுக்கு, சட்டபூர்வமான பரிவர்த்தனைகளில் தேவையற்ற தாமதங்கள் ஏற்படாத வகையில் சரிபார்ப்பு நடைமுறைகள் திறம்பட செயல்பட வேண்டும்.
• IRD இற்கு ஏற்கனவே இணக்கப்பாட்டில் உள்ள வரி செலுத்துநர்களுக்கு தேவையற்ற நிர்வாகச் சுமையை ஏற்படுத்தாமல், வரி நிர்வாகத்தை வலுப்படுத்துவது முக்கிய சவாலாக அமையும்.
புதிய வரி இணக்கப்பாட்டு கலாசாரம்
குறிப்பிட்ட பரிவர்த்தனைகளுக்கான கட்டாய TIN சமர்ப்பிப்பு, இலங்கையின் வரி நிர்வாகத்தில் ஒரு முக்கிய மாற்றமாகும். TIN இனி வெறும் வரி அடையாள இலக்கம் அல்ல; நிதி, சொத்து, வணிக மற்றும் நிர்வாகப் பரிவர்த்தனைகளுடன் தனிநபரை இணைக்கும் முக்கிய ஆவணமாக மாறுகிறது. 2026 நவம்பர் 1 முதல், குறிப்பிட்ட பரிவர்த்தனைகளை மேற்கொள்ளும் தனிநபர்கள் TIN இணக்கப்பாட்டை முன்கூட்டியே திட்டமிட வேண்டும். இதன் வெற்றிகரமான அமுலாக்கத்திற்கு சட்டத் தெளிவு, திறமையான நடைமுறைப்படுத்தல் மற்றும் பொதுமக்களின் விழிப்புணர்வு அவசியம். நோக்கம், வரி நிர்வாகத்தை மேம்படுத்துவதோடு வரி செலுத்துநர்களுக்கான இணக்கப்பாட்டை எளிதாக்கும் ஒருங்கிணைந்த அடையாள மற்றும் தகவல் அமைப்பை உருவாக்குவதாக இருக்க வேண்டும்.
A.G.S. சுவாமிநாதன் சர்மா
பட்டயக் கணக்காளர், வரி முகாமைத்துவ ஆலோசகர்

கருத்துகள் (Comments)
உங்கள் கருத்தைத் தெரிவிக்கவும் (Leave a Reply)
இந்தச் செய்தி குறித்து உங்கள் கருத்தைப் பதிவு செய்ங்கள்!